국민건강보험 · 급여 진료비의 상한
본인부담상한제
한 해에 낸 급여 본인부담금이 소득에 따른 상한액을 넘으면, 넘은 만큼을 공단이 돌려줍니다. 급여 진료비에는 상한이 있다는 뜻입니다.
2026년 기준
소득 10분위
사전급여와 사후환급
실손보험과의 관계
제도의 얼개
급여 본인부담금에 개인별 상한을 둡니다
진료 연도의 건강보험료를 최저에서 최고까지 10분위로 가르고, 상한액은 그 열 분위를 7단계로 묶어 정합니다.
과도한 의료비에 따른 가계 부담을 덜기 위해, 환자가 부담한 건강보험 본인일부부담금이 개인별 상한액을 넘으면 그 초과액을 공단이 부담하는 제도입니다.
사전급여 — 병원이 청구합니다
같은 요양기관에서 낸 본인부담금이 그 해 최고상한액(2026년 843만원)을 넘으면, 환자는 843만원까지만 내고 넘는 몫은 병·의원이 공단에 청구합니다. 환자가 따로 신청할 일이 없습니다.
2020년부터 요양병원은 사전급여에서 빠졌습니다.
사후환급 — 이듬해에 합산합니다
여러 병·의원과 약국에서 나뉘어 낸 연간 본인부담금을 다음 해 8월말경에 공단이 최종 합산합니다. 소득분위별 상한액을 넘으면 그 차액을 환자에게 직접 돌려줍니다.
영수증을 모아 둘 필요는 없습니다. 공단이 진료 내역을 자동으로 합산합니다.
2026년 본인부담상한액
소득이 낮을수록 상한이 낮습니다
연평균 보험료 분위
그 밖의 경우
요양병원 120일 초과
2025년 (그 밖의 경우)
1분위 (하위 10%)
90만원
143만원
89만원
2~3분위
112만원
181만원
110만원
4~5분위
173만원
245만원
170만원
6~7분위
326만원
404만원
320만원
8분위
446만원
580만원
437만원
9분위
536만원
698만원
525만원
10분위 (상위 10%)
843만원
1,096만원
826만원
상한액은 매년 1월경 전년도 전국소비자물가변동률을 반영해 결정됩니다. 적용기간은 진료일 기준 2026.1.1~12.31입니다. 사전급여 최고상한액도 843만원이며, 사전급여를 받은 사람이 요양병원에 120일을 넘겨 입원하면 최고상한액이 1,096만원으로 바뀌어 그 차액을 공단이 환수할 수 있습니다.
2025년 진료분 · 고시 2026-126호
내 분위는 건강보험료로 정해집니다
월 보험료가 아래 금액 이하면 그 분위입니다. 넘으면 다음 줄로 내려갑니다.
분위
지역가입자
직장가입자
2025년 상한액
1분위
13,850원
57,790원
89만원
2~3분위
19,780원
86,290원
110만원
4~5분위
34,520원
114,100원
170만원
6~7분위
93,970원
163,860원
320만원
8분위
135,360원
206,620원
437만원
9분위
217,540원
282,570원
525만원
10분위
그 위
그 위
826만원
직장가입자와 피부양자는 이듬해 연말정산으로 확정된 진료연도의 평균 직장보험료를, 지역가입자는 진료연도에 그 세대 전체의 지역보험료 평균금액을 기준으로 합니다. 구간은 진료연도 다음 해 고시로 정해지므로 2026년 진료분의 구간은 아직 나오지 않았습니다.
적용 범위
본인부담상한제의 적용
급여 안에서도 「일부본인부담」에만 적용됩니다. 환자가 100%를 냈다고 해서 모두 같은 돈이 아닙니다.
구분
환자 부담
상한제 합산
남는 대응
일반급여
(일부본인부담)
(일부본인부담)
20~60%
합산
산정특례로 부담률을 낮추고, 남은 것을 상한제가 끊습니다
선별급여
30~90%
제외
항목별 부담률과 실손 약관을 확인합니다
전액본인부담급여
100%
제외
급여 인정기준을 벗어난 진료입니다. 실손 보상조건을 봅니다
비급여
100%
제외
가격이 병원마다 다릅니다. 실손 한도와 정액보험으로 봅니다
환자가 전액을 냈다는 점은 같지만, 전액본인부담급여는 급여 체계 안에 있고 비급여는 밖에 있습니다. 성격이 다른 돈인데 상한제는 둘 다 세지 않습니다.
일부본인부담이어도 빠지는 것이 있습니다 — 임플란트, 상급병실(2·3인실) 입원료, 추나요법 본인부담금, 상급종합병원 외래 경증질환 진료분. 선별급여에는 관리급여(본인부담률 95%)가 포함됩니다.
진료비 계산서·영수증 [별지 제6호서식]
영수증에서 확인하는 자리
급여가 세로로 갈려 있고, 상한제는 그 가운데 한 칸에만 걸립니다.
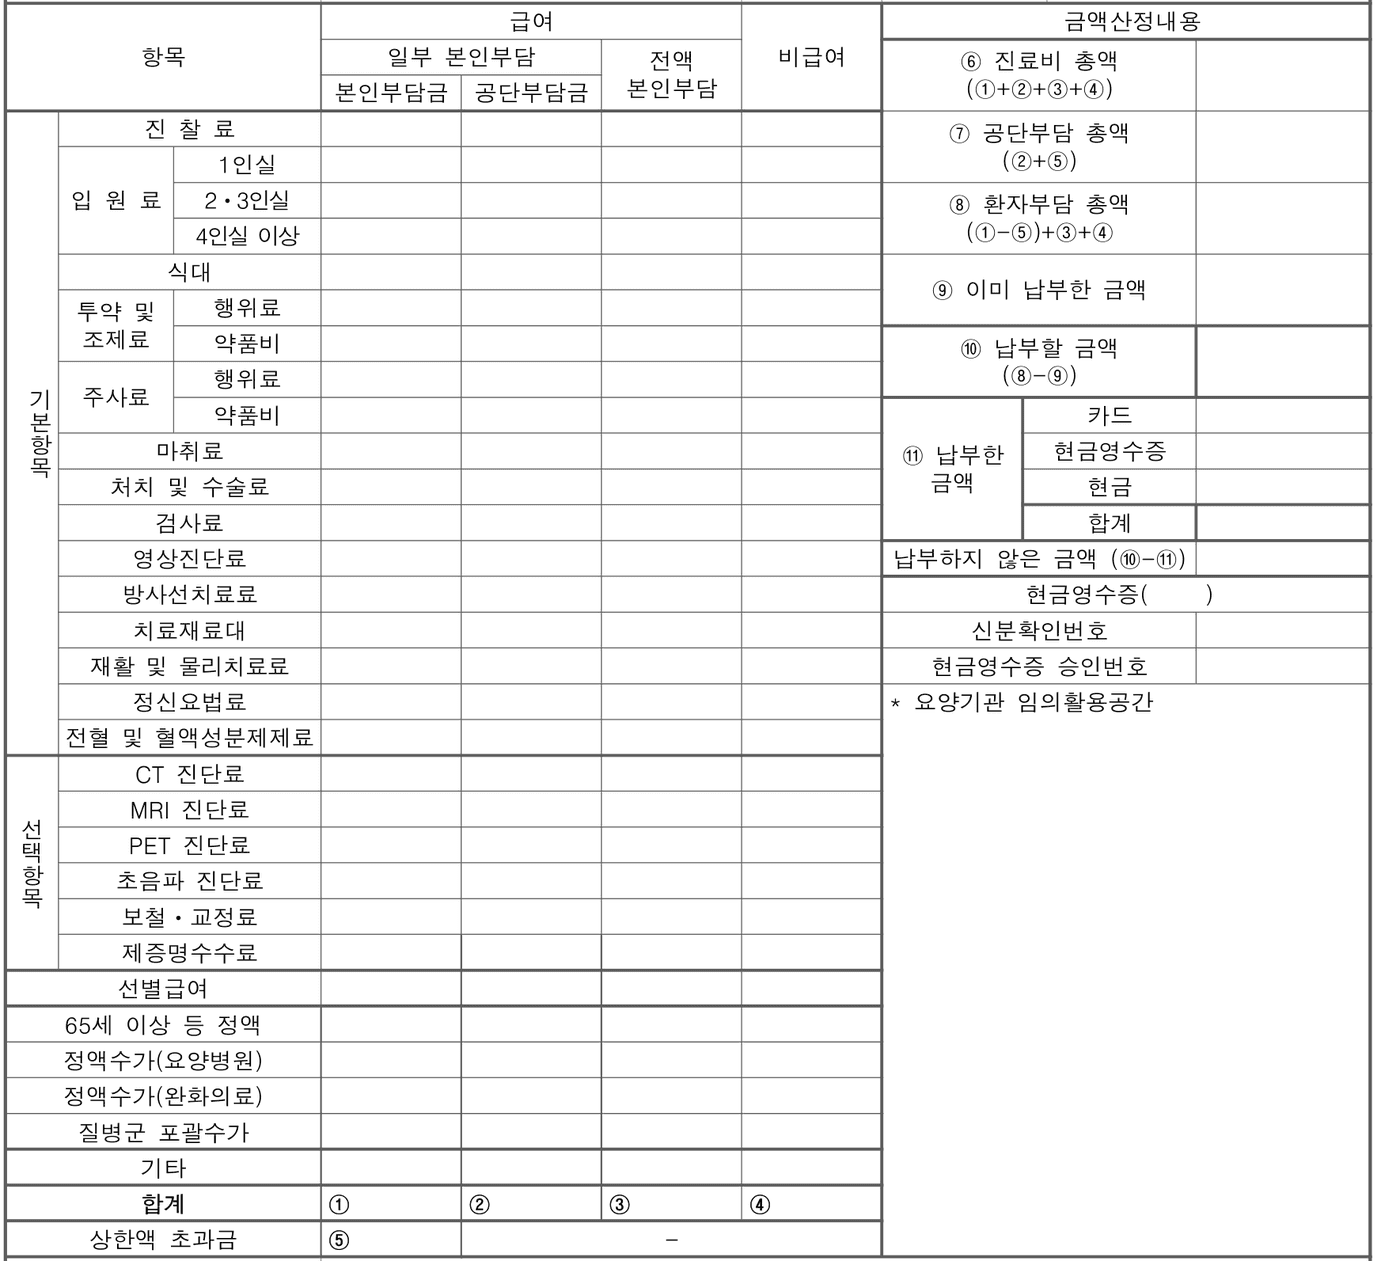
본인부담금 ①
일부 본인부담 칸입니다. 상한제가 세는 금액은 여기뿐입니다. 옆의 공단부담금 ②는 공단이 이미 낸 몫이라 셈에 들어가지 않습니다.
전액 본인부담 ③ · 비급여 ④
환자가 100%를 내지만 상한제 셈에서 빠집니다. 서식의 항목별 설명에도 제외라고 적혀 있습니다.
상한액 초과금 ⑤
사전급여로 병원이 공단에 청구한 금액입니다. ⑧ 환자부담 총액이 (①−⑤)+③+④인 것이 상한제가 ①에만 걸린다는 증거입니다.
영수증을 받으면 합계 줄의 ①·③·④를 먼저 갈라 보십시오. ①만 상한제로 돌아옵니다.
계산해 보기
4~5분위, 한 해 급여 본인부담 800만원
여러 병원과 약국에서 나뉘어 냈다면 사후환급으로 이듬해에 정산됩니다.
800만
연간 급여 본인부담금
A병원 · B병원 · C약국 합산
173만
4~5분위 상한액
2026년 · 그 밖의 경우
627만
사후환급금
800만 − 173만
같은 사람이 1분위라면 상한액이 90만원이라 환급금은 710만원, 10분위라면 843만원이 상한이라 환급은 없습니다. 같은 병원비가 소득에 따라 전혀 다른 금액이 됩니다.
800만원 전부가 급여 본인부담금이라는 가정입니다. 비급여가 섞여 있으면 그만큼은 이 셈에서 빠집니다.
사례 · CAR-T 「킴리아주」(티사젠렉류셀)
1회 3억 6,003만원, 그래도 상한액에서 끊깁니다
약값이 아무리 크더라도 급여 안에 들어와 있으면 그 해의 상한액이 끝입니다.
3억 6,003만
약값 (1회)
상한금액 360,039,359원
1,800만
산정특례 5%
암 환자 등록 시
843만
2026년 최고상한액
10분위. 저분위는 더 낮음
2022년 급여화 당시 보도된 「최대 598만원」은 그해 10분위 상한액이었습니다. 금액을 정하는 것은 약값이 아니라 그 해의 상한액입니다.
다만 급여기준을 벗어나면 전액본인부담이 되어 상한제가 걸리지 않습니다. 이 약은 허가된 적응증 셋 가운데 둘만 급여입니다. 급여의 문이 어떻게 갈리는지는 「항암약물치료와 급여제도」에서 다룹니다.
실제 부담액은 투여 시점의 급여기준, 개인별 상한액, 제외항목, 동반 진료비에 따라 달라집니다. 위험분담제에 따른 제약사 환급은 공단과 제약사 사이의 정산이며 환자가 받는 돈이 아닙니다.
시차
언제 돌려받게 되나
1
진료
해당 연도
1월 1일 ~ 12월 31일
1월 1일 ~ 12월 31일
→
2
보험료 확정
이듬해 연말정산과
종합소득세 신고를 거쳐
기준보험료가 정해짐
종합소득세 신고를 거쳐
기준보험료가 정해짐
→
3
상한액 확정
이듬해 8월말경
개인별 상한액과
초과금이 확정됨
개인별 상한액과
초과금이 확정됨
→
4
지급
안내문을 받아 신청
또는 공단 홈페이지·앱에서
직접 조회하고 신청
또는 공단 홈페이지·앱에서
직접 조회하고 신청
1월에 치료를 받았다면 확정까지 스무 달 가까이 걸립니다. 그 사이의 병원비는 환자가 먼저 냅니다. 안내문이 늦게 온다고 대상이 아닌 것은 아닙니다.
규모
해마다 200만 명이 돌려받습니다
환급 대상자 수 — 진료 연도 기준
166만
2020년 진료분
1,660,643명
201만
2023년 진료분
2,011,580명
214만
2024년 진료분
2,135,776명
2023년 진료분의 지급액은 2조 6,278억원, 1인당 평균 약 131만원이었습니다. 대상자와 지급액이 함께 늘고 있습니다.
2024년 진료분 초과금 지급 절차는 2025년 8월 28일에 시작되었습니다. 2025년 진료분은 2026년 8월말경에 확정됩니다.
실손보험과 만나는 지점
실손은 「최종적으로 부담한 금액」까지입니다
청구하는 쪽의 셈
실제로 낸 돈
800만원
- 진료 시점에 창구에서 낸 금액
- 상한제 환급을 받기 전의 금액
- 영수증에 적혀 있는 금액
vs
약관이 보는 셈
최종적으로 부담한 돈
173만원
- 상한제 환급 627만원을 뺀 금액
- 실손의 보상 대상은 여기까지
- 실손 세대를 가리지 않습니다
대법원 2022. 7. 14. 선고 2022다215814 — 표준화 이후 약관. 대법원 2024. 1. 25. 선고 2023다283913 — 명시 규정이 없는 1세대 약관에도 같은 결론. 1세대는 하급심이 엇갈렸지만, 대법원은 약관이 담보하는 것은 피보험자가 최종적으로 부담하는 부분이므로 상한액 초과 환급분은 보상 대상이 아니라고 보았습니다.
상한제가 덮지 못하는 자리
상한 안이 아니라, 상한 밖에 남는 것들
급여 밖
- 비급여 진료비 전부
- 상급병실(2~3인실) 입원료
- 선별급여 · 전액본인부담
- 임플란트 · 추나요법
- 치료가 고급일수록 커지는 몫
시차
- 확정까지 최장 스무 달
- 그동안은 환자가 먼저 냄
- 목돈이 나가는 시점과 어긋남
- 요양병원은 사전급여 제외
- 병원비를 마련할 다른 손이 필요
치료 밖의 비용
- 간병비 — 급여가 아닙니다
- 교통비 · 식비 · 보호자 숙박
- 일하지 못하는 동안의 소득
- 가족이 일을 놓는 비용
- 치료가 끝난 뒤의 회복 기간
정리
급여에는 상한이 있고
그 밖에는 없습니다
상한제는 급여 본인부담금을 소득에 따라 90만원에서 843만원 사이에서 끊어 줍니다.
실손은 그 상한 안에서, 최종적으로 부담한 금액까지를 봅니다.
남는 것은 비급여와, 치료 밖의 비용입니다.
실손은 그 상한 안에서, 최종적으로 부담한 금액까지를 봅니다.
남는 것은 비급여와, 치료 밖의 비용입니다.
설계는 남는 자리에서 시작합니다
출처 — 국민건강보험공단 「2026년도 본인부담상한액 안내」, 국민건강보험법 시행령 제19조, 보건복지부·국민건강보험공단 보도자료(2025. 8. 27.), 대법원 2022다215814 · 2023다283913
고객용 자료
열기