인구 구조의 변화와
보험의 필요성
저출생과 고령화는 의료비, 노후소득, 간병 부담을 키우며 보험의 역할을 바꾸고 있습니다. 이 자료는 인구 구조 변화가 왜 새로운 보장 설계를 요구하는지 핵심만 정리합니다.
평균수명은 길어지고 출생아 수는 줄어들면서, 사회가 감당해야 할 위험의 무게가 달라지고 있습니다.
보험의 초점도 가족의 미래 준비에서 질병·의료비, 그리고 노후소득·간병 대비로 이동하고 있습니다.

대한민국은 이제
명실상부한 초고령사회입니다
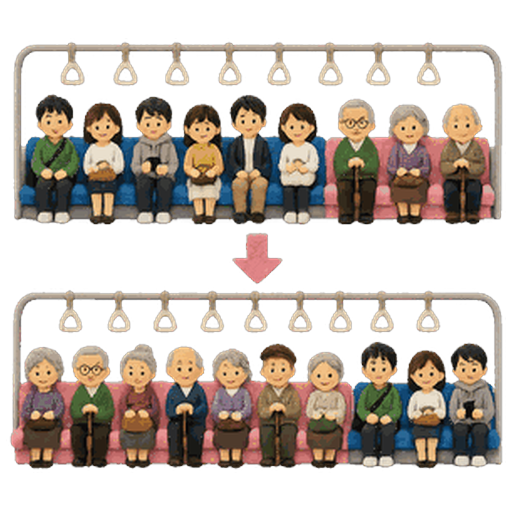
통계청 데이터에 따르면, 대한민국은 2025년 전체 인구의 20% 이상이 65세 이상인 초고령사회에 공식 진입했고, 2026년에는 그 비중이 21.6%에 이릅니다. 이는 단순한 고령자 증가가 아니라, 의료·소득·돌봄 체계 전반을 다시 설계해야 한다는 뜻입니다.
기대수명 증가로 만성질환 유병 기간이 길어집니다. 생애 전체 의료비의 상당 부분이 65세 이후에 몰리며, 치료비와 생활비가 동시에 압박받게 됩니다.
퇴직 이후 정기 소득이 끊긴 상태에서 20~30년 이상을 살아가야 합니다. 공적 연금만으로는 은퇴 전 생활 수준을 유지하기 어려워 별도의 준비가 필요합니다.
가족 규모 축소와 1인 가구 증가는 돌봄의 공백으로 이어집니다. 장기요양, 치매, 간병 상황이 발생하면 시간과 비용 모두에서 큰 부담이 생깁니다.

 개인 저축 · 투자
 사적 연금 · 보험국민연금 (공적)
세 층이 함께 쌓여야 노후가 안정됩니다
중대 질병 진단비와 일상 의료비 보장을 통해, 노후에 가장 먼저 커지는 의료비 리스크를 막아주는 기본 안전망입니다.
지속적인 현금 흐름을 만들어 국민연금의 공백을 메우고, 은퇴 이후 생활비를 보다 안정적으로 유지하도록 돕습니다.
치매나 장기요양 상태가 발생했을 때 간병비와 생활 자금을 마련해, 가족의 시간·경제적 부담을 완화해 주는 보장입니다.
인구 구조 변화에 대한 이해를 실제 재무 준비로 연결할 수 있도록,
연금과 생활비 점검에 필요한 도구를 함께 안내합니다.